Domain galliumnitrid.de kaufen?
Wir ziehen mit dem Projekt
galliumnitrid.de um.
Sind Sie am Kauf der Domain
galliumnitrid.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain galliumnitrid.de kaufen?
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **

Ähnliche Suchbegriffe für Versicherungssumme
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
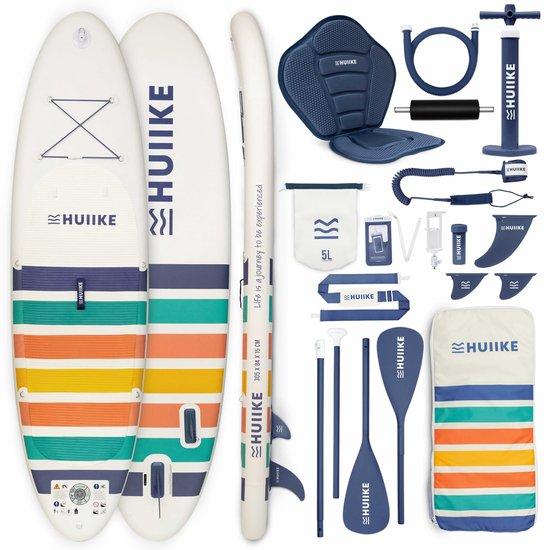
Aufblasbares SUP-Board mit Zubehör, Paddel, Finnen, Pumpe - 305 x 84 x 15 cm - Ausgezeichnete Stabilität und Widerstandsfähigkeit - Maximale TragfähigkeitDieses komplette Set enthält ein Paddel, Flossen und eine Pumpe, sodass Sie sofort loslegen können. Mit einer Größe von 305 x 84 x 15 cm bietet dieses SUP-Board hervorragende Stabilität und Widerstandsfähigkeit und ist ideal für Anfänger und erfahrene Paddler gleichermaßen. Die maximale Tragfähigkeit von 130 kg macht es für verschiedene Nutzer geeignet, was es perfekt für einen Ausflug mit Freunden oder Familie macht. Egal, ob Sie Abenteuer auf dem See, im Meer oder auf einem ruhigen Fluss suchen, dieses SUP-Board ist Ihr idealer Partner. Das aufblasbare Design ermöglicht einen einfachen Transport und eine einfache Lagerung, sodass Sie jederzeit bereit für ein neues Wassererlebnis sind. Genießen Sie die Natur, verbessern Sie Ihre Balance und Kraft und schaffen Sie unvergessliche Erinnerungen, während Sie auf diesem vielseitigen SUP-Board paddeln.631,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Halbleiter-Sicherung 00068011Sicherungs-Baugröße nach IEC 60269=NH000Spannungsart=ACBemessungsstrom=80 ABemessungsspannung AC=700 VBetriebsklasse=gG (Ganzbereichs-Leitungsschutz/Ganzbereichs-Geräteschutz)Ausführung Kennmelder=sonstigeIsolierte Metallgrifflaschen (IMGL)=ja36,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jumo Halbleiter-Sicherung 00371964Sicherungs-Baugröße nach IEC 60269=NH000Spannungsart=ACBemessungsstrom=550 ABemessungsspannung AC=700 VBetriebsklasse=gG (Ganzbereichs-Leitungsschutz/Ganzbereichs-Geräteschutz)Ausführung Kennmelder=ohneIsolierte Metallgrifflaschen (IMGL)=nein92,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **


Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
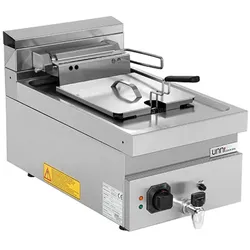
UNNINOX Fritteuse 700 Elektrische Fritteuse 1x12L 9kW Doppelwand-Isolierung - E70DF10BUNNINOX Fritteuse 700 Elektrische Fritteuse 1x12L 9kW Doppelwand-Isolierung - E70DF10B. Betriebsart: Die elektrische. Netzanschluss: 3-Phase. Leistung kW: 9. Stromspannung: 400 V. Korbbreite (mm): 200. Korbtiefe (mm): 280. Korbhöhe (mm): 120. Tankinhalt (Mindestbeträge): 10 Liter. Tankinhalt (max.): 12 Liter. Höhenverstellbare Füße: Ja. Breite (mm): 400. Tiefe (mm): 700. Höhe (mm): 300. Hochwertige Thermostate und Schütze. Optimale Energieausbeute. Kaltzone für sauberes Frittieröl. Einfach zu reinigende Oberfläche. Isolierter Tank verhindert Wärmeverlust. Höhenverstellbare Füße für sicheren Stand. Typ: Arbeitsplatte. Heizkörper: Schwenkbar. Elektrische Verbindung: 400 V / 16 A / 3-phasig. Inklusive Stromkabel: 1.5 m, 5 × 4 mm2. Fettauffangschale: Nein. Kalte Zone: Ja. Isolierter Tank: Ja. Anzahl der Panzer: 1. Anzahl Körbe: 1. Sicherheitsthermostat: Ja. Ölablassventil: Ja. Indicator Light: HEATING / HEIZEN. Beskets: 1. Stanzlinge: 1.1269,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KITRONIK micro:bit Inventors Kit - Python version 5669-DE BBC micro:bit, Basteln, Elektrische Stromkreise, Elektronik, HalbleiterKitronik micro:bit Inventors Kit - Python version - German. Das Kitronik Inventor's Kit - Python-Version für den BBC micro:bit ist eine gute Möglichkeit, um in die Programmierung und Hardware-Interaktion mit dem BBC micro:bit einzusteigen. Dieser Erfinderbaukasten enthält alles, was Sie für 10 Experimente benötigen. Damit Sie sofort loslegen können, haben wir ein leicht verständliches Anleitungsbuch beigelegt, das Sie durch alles führt, was Sie über die Programmierung des BBC micro:bit wissen müssen. Sie benötigen keine Erfahrung mit der Programmierung, da das Lehrbuch Sie bei jedem Schritt anleitet. Dies ist eine deutschsprachige Version des Booklets, die in jeder anderen Hinsicht mit den anderen Sprachversionen identisch ist. Das Anleitungsheft bietet Schritt-für-Schritt-Anleitungen zu allen 10 Experimenten. Die Experimente 1 - 6 sind mit MakeCode-Blöcken und die Experimente 7 - 10 mit dem MakeCode-Python-Editor kodiert. Folgende Experimente sind im Kit enthalten: 1. Sagen Sie Hallo zum BBC micro:bit 2. Verwendung eines Lichtsensors & analoger Eingänge 3. Dimmen einer LED mit einem Potentiometer 4. Verwendung eines Transistors zur Ansteuerung eines Motors 5. Verwendung des Beschleunigungsmessers zur Steuerung der Motorgeschwindigkeit 6. Einstellen des Tons mit einem Piezo-Summer 7. Windkraft 8. Ein Spiel mit dem Kompass machen 9. Kondensator-Ladeschaltung 10. Verwendung einer RGB-LED 11. Herstellen eines Fußgängerüberwegs 12. He34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aufblasbares SUP-Board mit Zubehör, Paddel, Finnen, Pumpe - 305 x 84 x 15 cm - Ausgezeichnete Stabilität und Widerstandsfähigkeit - Maximale TragfähigkeitDieses komplette Set enthält ein Paddel, Flossen und eine Pumpe, sodass Sie sofort loslegen können. Mit einer Größe von 305 x 84 x 15 cm bietet dieses SUP-Board hervorragende Stabilität und Widerstandsfähigkeit und ist ideal für Anfänger und erfahrene Paddler gleichermaßen. Die maximale Tragfähigkeit von 130 kg macht es für verschiedene Nutzer geeignet, was es perfekt für einen Ausflug mit Freunden oder Familie macht. Egal, ob Sie Abenteuer auf dem See, im Meer oder auf einem ruhigen Fluss suchen, dieses SUP-Board ist Ihr idealer Partner. Das aufblasbare Design ermöglicht einen einfachen Transport und eine einfache Lagerung, sodass Sie jederzeit bereit für ein neues Wassererlebnis sind. Genießen Sie die Natur, verbessern Sie Ihre Balance und Kraft und schaffen Sie unvergessliche Erinnerungen, während Sie auf diesem vielseitigen SUP-Board paddeln.631,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
-
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
Ähnliche Suchbegriffe für Versicherungssumme
-
Jumo Halbleiter-Sicherung 00068011Sicherungs-Baugröße nach IEC 60269=NH000Spannungsart=ACBemessungsstrom=80 ABemessungsspannung AC=700 VBetriebsklasse=gG (Ganzbereichs-Leitungsschutz/Ganzbereichs-Geräteschutz)Ausführung Kennmelder=sonstigeIsolierte Metallgrifflaschen (IMGL)=ja36,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jumo Halbleiter-Sicherung 00371964Sicherungs-Baugröße nach IEC 60269=NH000Spannungsart=ACBemessungsstrom=550 ABemessungsspannung AC=700 VBetriebsklasse=gG (Ganzbereichs-Leitungsschutz/Ganzbereichs-Geräteschutz)Ausführung Kennmelder=ohneIsolierte Metallgrifflaschen (IMGL)=nein92,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sport-Thieme Halbleiter "Kombi"Bewegungsmöglichkeiten für Kinder - Aus hochwertigem Holz - Zum Einhängen in Sprossenwände oder Sprungkästen Sport-Thieme Halbleiter "Kombi" für die tägliche Nutzung beim Kinderturnen Die Halbleiter "Kombi" von Sport-Thieme ist eine Einhängeleiter aus Birkensperrholz für das Kinderturnen. Die Kombileiter verfügt über einen stabilen Haken zum Einhängen in die große Öffnung von Sport-Thieme Sprungkästen oder an Sprossenwänden. Die Sprossen der Turnleiter sind versetzt angeordnet. Bei der Konstruktion wurde großer Wert auf Stabilität und Sicherheit gelegt. Eingearbeitete Winkel sorgen für mehr Stabilität und die Sprossen sind komplett durch die Mittelwange eingearbeitet. Produktdetails: - Material: Birkensperrholz - Maße (LxBxH): 243x30x11 cm - Maße Sprossen (ø): 3,5 cm - Abstand zwischen den Sprossen: ca. 24 cm - Belastbar bis 80 kg - Gewicht: 24 kgSprungkastenmodell: Turnbaukasten-SystemBelastbarkeit: ca. 100 kgFarbe Sprungkastenelemente:Farbe Bezug:Einsatzbereich: Schule, Kindergarten,428,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.